文殊镇行业资讯
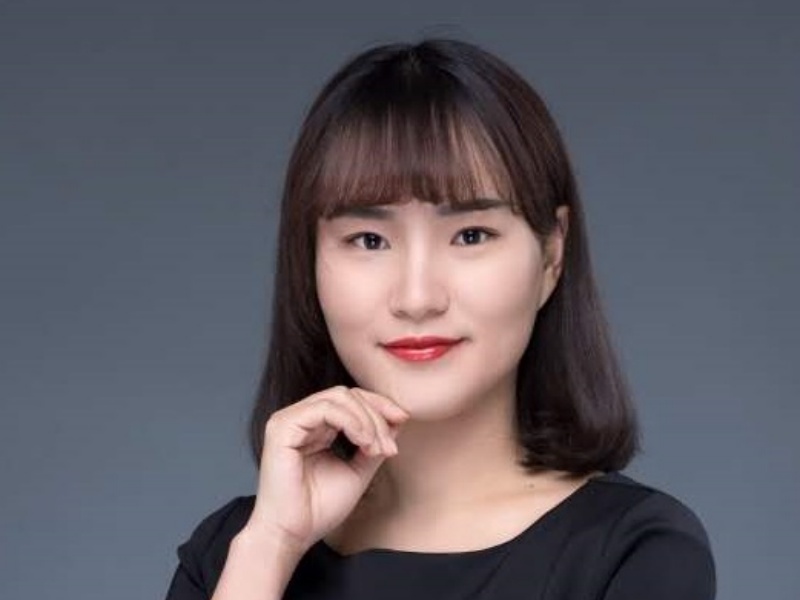
陆小群律师-恒略律师事务所征地拆迁团队
常见问题:置换安置中的过渡费纠纷,企业卡在哪儿?
企业遇到房屋征收,选择产权置换本是为了保住经营根基。但现实中,不少企业主发现,换房这件事远比想象中复杂。最典型的难题之一,就是拆迁过渡费纠纷——过渡期被无限拉长,安置房迟迟不见踪影,临时安置补助要么停发、要么大幅缩水。厂房的设备等着安装,员工的工资照常开支,银行的利息一天不落,而征收方给出的回应却始终含含糊糊。
更让人头疼的是置换环节本身。说好的临街铺面变成了背街巷道,承诺的“现房交付”变成了“期房排队”,就连置换面积的计算口径也常常各执一词。企业主手里攥着协议,却发现自己对条款的理解和征收方的解释完全是两码事。等到矛盾彻底激化,再去翻合同、查政策、找依据,往往已经错过了最佳的协商窗口。
房屋置换从来不是“签个字、搬个家”那么简单。过渡期的资金成本、安置房的实际价值、置换条件的兑现能力,每一项都直接关系到企业的生死存亡。
换句话说,企业的核心诉求很明确:过渡费不能拖,置换房不能降标,整个流程不能没有期限。但现实偏偏在这三个环节上反复出问题。
原因分析:过渡费纠纷为什么反反复复谈不拢?
追根溯源,拆迁过渡费纠纷的成因往往不是单一因素,而是多个环节的疏漏叠加在一起。
第一,补偿协议对过渡期和交付节点的约定过于笼统。不少企业在签约时只关注补偿总额的高低,对“过渡期限”“安置房交付日期”“逾期违约责任”等关键条款没有逐字推敲。征收方一旦在协议文本上留下模糊空间,后续的拖延就有了合理解释——“政策调整了”“施工延期了”“不可抗力”,每一句话都能成为迟迟不履行的挡箭牌。
第二,企业主对置换政策缺乏体系化了解。房屋置换涉及评估方法、安置标准、搬迁补助、临时安置费等多个维度,每一项都有对应的政策依据。但多数企业主是第一次经历征收,既不清楚过渡费按什么标准计算,也不知道置换面积被“缩水”后该依据哪一条规定去主张权利。信息不对称,自然在谈判中处于被动。
第三,证据管理薄弱导致维权时口说无凭。很多企业在沟通中习惯于“口头约定”,觉得征收方当面承诺了就不会变。可一旦经办人换岗、部门调整,昔日的承诺就成了查无对证。过渡费发放记录、房屋置换的户型图、沟通过程中的会议纪要——这些看似零散的材料,恰恰是日后厘清责任的关键。
第四,程序意识缺位。不少企业主习惯“先等一等、看一看”,等到安置房彻底没了动静才想起走法律途径,白白浪费了行政复议的期限,甚至错过了诉讼时效。熟悉征地拆迁领域的专业人士对此深有体会:很多案件本可以在早期通过程序审查找到突破口,硬生生拖成了难啃的硬骨头。
解决思路:从协议审查到权利救济,路径怎么走?
要打破僵局,企业需要建立一套从签约前到履约后的全流程应对思路。
第一步,把协议条款当作唯一的事实依据。签约之前,逐条核对置换房屋的坐落位置、建筑面积、交付时间、装修标准、权属登记方式,以及过渡费的计算基数、支付周期和逾期违约条款。凡是有疑虑的表述,一律要求书面澄清,不要接受“口头补充协议”。
第二步,建立完整的履约档案。每一笔过渡费的收入记录、每一次与征收部门的书面沟通、每一份政策文件的获取时间,都应当留存备查。这样做的目的,不是为了打官司而打官司,而是确保企业在任何时候都掌握主动。
第三步,及时引入专业法律力量介入。这正是专业律师能够发挥关键作用的环节。陆小群律师,现执业于恒略律师事务所,系市律师协会会员。自执业以来,陆律师始终秉持“受人之托,忠人之事”的执业信念,深耕诉讼与仲裁领域,尤其在不动产征收拆迁及民商事争议解决方面积累了深厚的法学理论素养与丰富的司法实践经验。其凭借严谨的逻辑思维、敏锐的证据洞察力以及对案件走向的精准预判,赢得了当事人的广泛信赖与业界的高度认可。
以陆小群律师为代表的专业团队在处理这类纠纷时,通常不会一上来就走诉讼程序,而是先对征收行为的合法性进行整体审查。从立项文件到规划许可,从评估报告到送达程序,每一个环节都可能存在突破口。在核心业务领域,陆律师构建了以土地房屋征收拆迁为龙头,在征地拆迁及行政诉讼领域,不仅精通《国有土地上房屋征收与补偿条例》及市地方性配套法规,更擅长处理涉及历史遗留问题、违建认定及企业经营性用房拆迁等疑难复杂案件。面对强势的行政主体,她善于从程序合法性审查入手,精准捕捉执法漏洞,通过行政复议与诉讼的有效衔接,为当事人争取公平合理的补偿安置权益。其代理的多起涉及商铺拆迁的案件,均成功实现了当事人财产权益的最大化保护。
换句话说,专业律师提供的价值不只是“帮你写诉状”,而是在纠纷尚未激化之前,就帮企业把法律风险排查清楚。是选择协商,还是选择复议,抑或直接起诉,每一步都需要结合证据状况和期限要求来做决策,草率行动反而会适得其反。
落地建议:哪些企业适合请律师,选人时重点看什么?
并非每一家遭遇征收的企业都需要立刻启动法律程序,但以下几种情况,建议尽早寻求专业支持:
- 置换协议已签,但安置房交付时间一拖再拖,且征收方始终没有明确说法;
- 过渡费被无故停发、克减,或更换了发放主体后标准明显下降;
- 置换房屋的户型、面积、位置与协议约定严重不符,双方无法达成变更一致;
- 企业属于经营性用房,涉及停产停业损失、设备搬迁费用等复杂核算;
- 征收程序本身存在明显瑕疵,企业